STF Anula Adicional de 2% no ICMS sobre Telecomunicações em Mato Grosso
A decisão do Supremo Tribunal Federal suspendeu a cobrança de um adicional de 2% no ICMS sobre serviços de telecomunicação em Mato Grosso, considerando a inconstitucionalidade da norma estadual.
 Administrador
Set 24, 2026
66
0
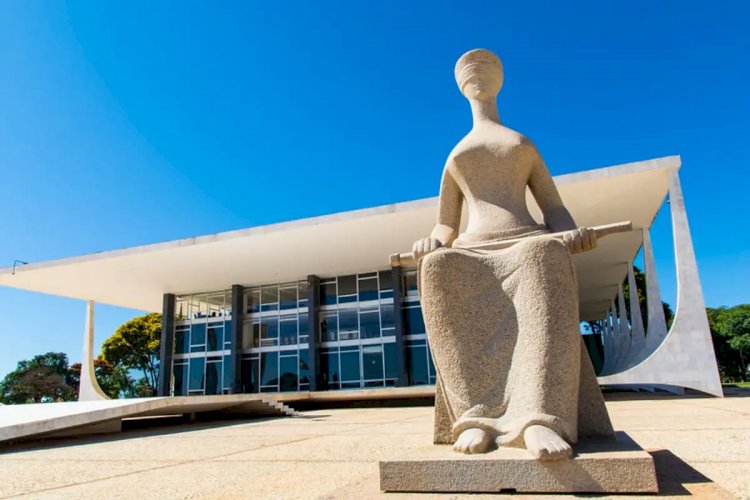
O Supremo Tribunal Federal (STF) determinou a suspensão da cobrança de um adicional de 2% na alíquota do ICMS sobre serviços de telecomunicação em Mato Grosso. Esta medida visa impedir a utilização do imposto para financiar o Fundo Estadual de Combate e Erradicação da Pobreza.
A decisão unânime foi proferida durante o julgamento da Ação Direta de Inconstitucionalidade (ADI) 7815, onde todos os ministros acompanharam o voto da relatora, ministra Cármen Lúcia. A relatora argumentou que a legislação estadual perdeu eficácia em junho de 2022, quando entrou em vigor uma nova lei complementar federal que altera a situação tributária de serviços essenciais.
A Associação Nacional das Operadoras Celulares (Acel) foi a responsável pela ação que questionou a validade de trechos da Lei estadual 7.098/1998 e do Decreto 2.212/2014, que previam a cobrança do adicional. A entidade sustentou que a Constituição proíbe a vinculação da receita de impostos a órgãos, fundos ou despesas específicas, afirmando que serviços de telecomunicação não podem ser considerados supérfluos.
No voto, a ministra Cármen Lúcia destacou que o ICMS pode ser seletivo, levando em conta a essencialidade dos serviços. Ela enfatizou que a Lei Complementar nº 194/2022 classifica tanto a energia elétrica quanto os serviços de comunicação como bens essenciais, não podendo, portanto, ser submetidos ao mesmo tratamento tributário que produtos considerados supérfluos.
Com a decisão, os dispositivos da legislação mato-grossense que tratam do adicional sobre serviços de comunicação estão suspensos desde a vigência da nova lei federal. A expectativa agora é sobre os impactos financeiros dessa decisão para o Estado, com a Secretaria de Fazenda de Mato Grosso (Sefaz) ainda sem se pronunciar oficialmente.











Comentários (0)
Comentários do Facebook